Porez na CO2 u Srbiji: novi pravilnici kompletiraju sistem obračuna
Objavljeno: 19.07.2026. | Procenjena dužina čitanja: ~5-6 minuta
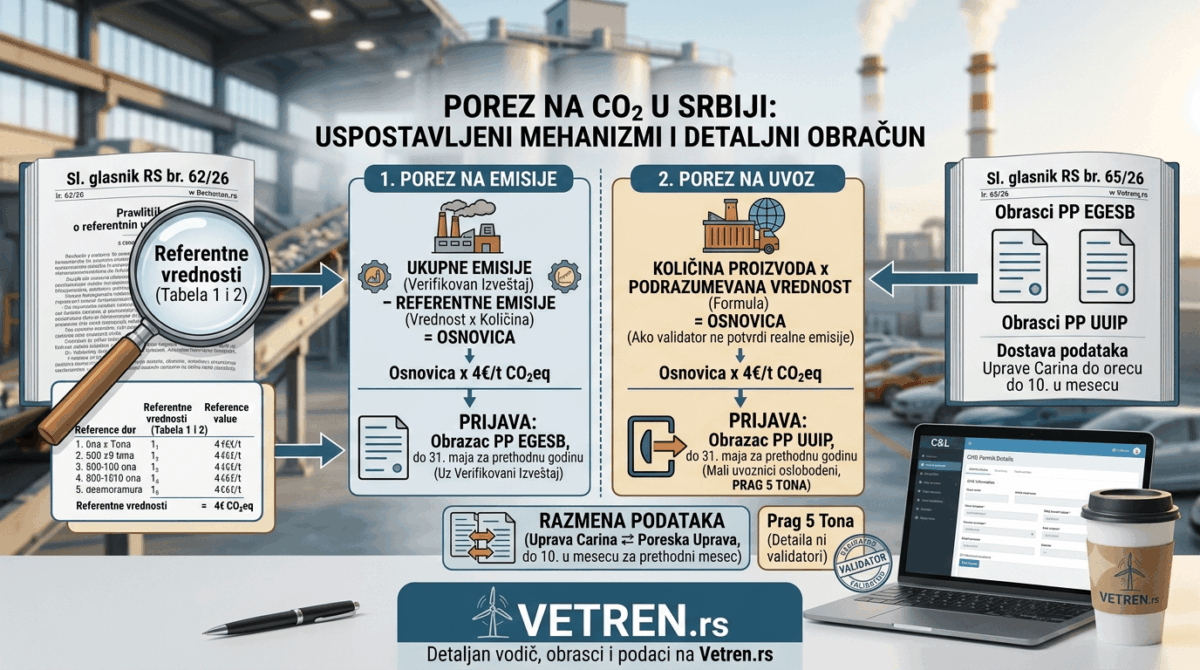
Porez na CO2 u Srbiji dobio je nedostajuće brojeve i obrasce. U Službenom glasniku broj 62 od 8. jula 2026. objavljena su dva pravilnika Ministarstva zaštite životne sredine. Oni propisuju referentne i podrazumevane vrednosti emisija za obračun poreza. Nedelju dana kasnije, u broju 65 od 15. jula, usledila su i tri pravilnika Ministarstva finansija. Oni donose obrasce poreskih prijava za oba poreza i pravila o razmeni podataka između Uprave carina i Poreske uprave. Svi pravilnici stupaju na snagu osmog dana od dana objavljivanja. Time je sistem oporezivanja emisija, uspostavljen zakonima iz 2025. godine, postao operativan u punom smislu. Obveznici sada znaju i kako se porez računa i kako se prijavljuje.
Dva zakona, jedan sistem
Srbija je krajem 2025. godine dobila dva povezana propisa, oba objavljena u Službenom glasniku broj 109 od 4. decembra 2025. Prvi je Zakon o porezu na emisije gasova sa efektom staklene bašte. Drugi je Zakon o porezu na uvoz ugljenično intenzivnih proizvoda. Oba se primenjuju od 1. januara 2026. godine.
Porez na emisije obuhvata tri gasa: ugljendioksid (CO2), azotsuboksid (N2O) i perfluorougljenike (PFC). Obveznik je pravno lice ili preduzetnik koji po propisima o klimatskim promenama mora da poseduje dozvolu za emisiju GHG. Zakon pri tome nabraja pet delatnosti: proizvodnju veštačkih đubriva i azotnih jedinjenja, cementa, sirovog gvožđa, čelika i ferolegura, aluminijuma i električne energije.
Logika sistema je jednostavna. Domaći proizvođači plaćaju porez na emisije iz svojih postrojenja. Uvoznici plaćaju porez na emisije ugrađene u proizvode koje uvoze. Na taj način domaća proizvodnja i uvoz dolaze u ravnopravan položaj. Iznos poreza je u oba slučaja 4 evra po toni CO2eq, u dinarskoj protivvrednosti.
Ovaj model je direktan odgovor na evropski CBAM (Carbon Border Adjustment Mechanism). EU od 1. januara 2026. naplaćuje ugljeničnu obavezu na uvoz iz trećih zemalja, uključujući Srbiju. Lista proizvoda u srpskom zakonu zasnovana je upravo na CBAM listi. Za srpske izvoznike ovo je poznata priča o dvostrukoj usklađenosti: domaći propisi idu svojim tempom, ali EU zahtevi važe odmah.
Referentne vrednosti za domaće emitere
Prvi pravilnik odnosi se na porez na emisije gasova sa efektom staklene bašte. On propisuje referentne vrednosti za pojedine proizvodne procese. Referentna vrednost predstavlja emisije koje su neizbežne uprkos upotrebi najnaprednije raspoložive tehnologije. Drugim rečima, porez ne tereti ukupne emisije, već samo ono što prelazi tehnološki minimum.
Mehanika iz zakona je sledeća. Osnovicu čini ukupna emisija iz svih postrojenja obveznika, umanjena za referentnu emisiju. Ukupna emisija utvrđuje se iz verifikovanih izveštaja koje obveznik dostavlja po propisima o klimatskim promenama. Referentna emisija je proizvod referentne vrednosti i količine proizvedenog proizvoda u poreskom periodu.
Pravilnik navodi referentne vrednosti za sektore veštačkih đubriva, cementa, gvožđa i čelika i aluminijuma. Nekoliko primera iz priloga:
| Proizvodni proces | Referentna vrednost |
|---|---|
| Proizvodnja sivog cementnog klinkera | 0,6930 t CO2e/t |
| Proizvodnja belog cementnog klinkera | 0,9570 t CO2e/t |
| Proizvodnja tečnog sirovog gvožđa u visokoj peći | 1,2880 t CO2e/t |
| Proizvodnja ugljeničnog čelika u elektrolučnoj peći | 0,2150 t CO2e/t |
| Proizvodnja primarnog aluminijuma | 1,4640 t CO2e/t |
| Generisanje toplote kod proizvodnje đubriva | 47,300 t CO2e/TJ |
Za procese koji nisu na listi primenjuje se referentna vrednost za sagorevanje goriva. Ona iznosi 46,20 t CO2eq/TJ. Pravilnik rešava i pitanje složenih postrojenja. Ako postrojenje obavlja više procesa, referentne vrednosti primenjuju se na svaki proces posebno. Ako je proizvod jednog procesa međuproizvod za drugi proces u istom postrojenju, referentna vrednost primenjuje se samo na krajnji proizvod. Time se izbegava dvostruko obračunavanje referentnih emisija.
Podrazumevane vrednosti za uvoznike
Drugi pravilnik prati Zakon o porezu na uvoz ugljenično intenzivnih proizvoda. On sadrži dva priloga. Prilog 1 donosi referentne vrednosti po tarifnim oznakama. Prilog 2 donosi bruto podrazumevane vrednosti za iste proizvode.
Podrazumevana vrednost za konkretan proizvod dobija se jednostavnom formulom. Od bruto podrazumevane vrednosti oduzima se referentna vrednost za isti proizvod. Ako je rezultat negativan, podrazumevana vrednost je nula. Sve vrednosti iskazuju se u tonama CO2eq po toni proizvoda.
Zanimljiv je izvor ovih brojeva. U koloni “Izvor / metod” za vrednosti u prilozima navedene su CBAM benčmark vrednosti. Srpski sistem, dakle, ne izmišlja sopstvenu metodologiju. On preuzima priznate međunarodne vrednosti, što zakon i izričito nalaže. Prilozi predviđaju i fazni pristup: za deo proizvoda važe posebne vrednosti za proizvodne godine 2026-2027, a druge za period 2028-2030.
Za hemijsku industriju posebno su relevantne tarifne oznake iz grupe đubriva. Zakon obuhvata azotnu kiselinu (2808 00 00), amonijak (2814), kalijum nitrat (2834 21 00) i mineralna đubriva iz glava 3102 i 3105, uz propisane izuzetke. Primera radi, referentna vrednost za bezvodni amonijak u Prilogu 1 iznosi 1,522 t CO2eq po toni.
Kako izgleda obračun u praksi
Uvoznik ima dve opcije za utvrđivanje osnovice. Prva opcija su realno nastale emisije, potvrđene u izveštaju validatora, umanjene za referentnu količinu emisija. Validator je lice akreditovano za verifikaciju emisija od strane tela koje je član Međunarodnog akreditacionog foruma (IAF). Druga opcija nastupa kada validator ne može da potvrdi realne emisije. Tada se osnovica procenjuje: količina uvezenog proizvoda množi se podrazumevanom vrednošću iz pravilnika.
Ilustrujmo mehaniku na pojednostavljenom primeru. Pretpostavimo da za neki proizvod bruto podrazumevana vrednost iznosi 2,0, a referentna vrednost 1,5 t CO2eq po toni. Podrazumevana vrednost je tada 0,5 t CO2eq po toni. Uvoznik koji uveze 1.000 tona tog proizvoda ima osnovicu od 500 tona CO2eq. Porez iznosi 2.000 evra u dinarskoj protivvrednosti. Brojevi u primeru su ilustrativni. Tačne vrednosti za svaku tarifnu oznaku treba proveriti u prilozima pravilnika.
Proizvođači sa nižim realnim emisijama imaju jasan motiv da angažuju validatora. Ako izveštaj validatora potvrdi emisije niže od procenjenih, osnovica se smanjuje. Ista logika pokreće i EU CBAM i nagrađuje čistiju proizvodnju.
Prag, rokovi i poreski kredit za uvoznike
Obveznik poreza na uvoz je lice koje uvozi ugljenično intenzivni proizvod u svoje ime i za svoj račun. Postoji važan izuzetak. Lice koje u poreskom periodu uveze manje od pet tona obuhvaćenih proizvoda ne smatra se obveznikom. Mali uvoznici su time pošteđeni administracije.
Poreski period je kalendarska godina. Poreska prijava podnosi se isključivo elektronski, najkasnije do 31. maja tekuće godine za prethodnu godinu. Prva prijava, za 2026. godinu, podnosi se dakle najkasnije do 31. maja 2027. godine. Podaci u prijavi moraju odgovarati podacima iz carinskih deklaracija.
Zakon predviđa i poreski kredit. Ako je za uvezeni proizvod već plaćena naknada za emisije u zemlji porekla, obračunati porez umanjuje se za taj iznos. Uslov je odgovarajuća dokumentacija: dokaz o plaćanju, identifikacija proizvoda, količina emisija i metodologija obračuna. Kredit ne može premašiti poresku obavezu i vremenski je ograničen na period uvoza ili period koji neposredno sledi.
Prijava na obrascu PP EGESB
Pravilnici iz Službenog glasnika broj 65 od 15. jula 2026. zaokružuju administrativnu stranu oba poreza. Za porez na emisije Ministarstvo finansija propisuje obrazac poreske prijave PP EGESB i prateće obrasce.
Prijava se podnosi isključivo elektronski, do 31. maja tekuće godine za prethodnu godinu. Uz nju idu dva ključna priloga. Obrazac PIE popunjava se za svako postrojenje posebno. On sadrži broj GHG dozvole, oznaku tehnološkog procesa, emisije po gasovima, referentnu vrednost i količinu proizvodnje. Obrazac OUE je zbirni obračun za sva postrojenja. Osnovica se iskazuje kao razlika ukupne i referentne emisije i ne može biti manja od nule. Uz prijavu se prilaže i verifikovani izveštaj o emisijama.
Zakon o porezu na emisije predviđa i poreski kredit, ali sa uskim obuhvatom. Pravo imaju samo obveznici čija je pretežna delatnost proizvodnja električne energije, uz najmanje 80% prihoda od te delatnosti. Kredit iznosi 20% sredstava uloženih u propisane mere za smanjenje emisija. Ne može preći 80% poreske obaveze. Za korišćenje kredita popunjavaju se obrasci PK-1 i PK-2 i vodi detaljna evidencija po svakom projektu. U ulaganja se ne računa PDV ako obveznik ima pravo na odbitak prethodnog poreza.
Zakon otvara i drugi kolosek. Obveznici mogu da ostvare podsticaje iz budžeta za finansiranje klimatske i energetske transformacije, od obnovljivih izvora do dekarbonizacije industrije. Uslove i kriterijume dodele tek treba da propiše Vlada.
Svoje pravilnike u istom glasniku dobio je i porez na uvoz. Prijava se podnosi na obrascu PP UUIP, uz pregled uvoza po dobavljaču i tarifnoj oznaci na obrascu UP. Poreski kredit obračunava se za svaku tarifnu oznaku posebno, i to kao manji od dva iznosa: cene emisija stvarno plaćene u zemlji porekla i poreza obračunatog po srpskom zakonu. Neiskorišćeni deo kredita prenosi se u neposredno naredni poreski period. Dokumentacija na stranom jeziku dostavlja se prevedena i overena od strane ovlašćenog sudskog tumača. Poseban pravilnik obavezuje Upravu carina da Poreskoj upravi elektronski, do desetog u mesecu za prethodni mesec, dostavlja podatke iz carinskih deklaracija o uvozu ovih proizvoda. Detaljan vodič kroz prijavu za uvoznike pripremićemo pred prvi rok za podnošenje.
Razlike u odnosu na EU CBAM
Srpski sistem prati evropski model, ali nije njegova kopija. Najvidljivija razlika je obuhvat. Prema obrazloženju predloga zakona, iz srpskog poreza na uvoz isključeni su vodonik i električna energija. Razlog je zanemarljiva proizvodnja vodonika i još nedefinisana metodologija za oporezivanje uvoza električne energije. EU CBAM obe kategorije pokriva.
Druga razlika je cena. Srpskih 4 evra po toni znatno je ispod cene emisionih jedinica u EU sistemu. Za srpske izvoznike to znači da domaći porez pokriva samo deo obaveze koja ih čeka na EU granici. Ipak, plaćanje kod kuće nije bačen novac. CBAM logika priznaje ugljeničnu cenu plaćenu u zemlji porekla, pa uspostavljanje domaćeg sistema dugoročno štiti konkurentnost srpske industrije.
Za kompanije u obuhvaćenim sektorima jul 2026. je trenutak za proveru sopstvene pozicije. Uvoznici treba da utvrde da li prelaze prag od pet tona i koje podrazumevane vrednosti važe za njihove tarifne oznake. Proizvođači treba da uporede svoje realne emisije sa referentnim vrednostima. Razlika između ta dva broja od sada ima vrlo konkretnu cenu.
Reference:
- ZAKON o rezu na emisije gasova sa efektom staklene bašte „Službeni glasnik RS“, broj 109 od 4. decembra 2025.
- PRAVILNIK o referentnim vrednostima emisije gasova sa efektom staklene bašte za proizvodne procese, odnosno aktivnosti u vezi sa porezom na emisije gasova sa efektom staklene bašte „Službeni glasnik RS“, broj 62 od 8. jula 2026.
- PRAVILNIK o referentnim vrednostima emisije i podrazumevanim vrednostima emisije CO2ek „Službeni glasnik RS“, broj 62 od 8. jula 2026.
- PRAVILNIK o obliku, sadržaju i načinu podnošenja poreske prijave za porez na emisije gasova sa efektom staklene bašte, načinu ostvarivanja prava na poreski kredit i obliku, sadržaju i načinu vođenja evidencije sredstava za ulaganje sredstava u finansijske mere. ugljen-dioksida ekvivalenta (CO₂Ek) „Službeni glasnik RS“, broj 65 od 15. jula 2026.
- PRAVILNIK o obliku, sadržaju i načinu podnošenja poreske prijave za uvoz ugljenično intenzivnih proizvoda, načinu ostvarivanja prava na poreski kredit, načinu obračuna visine poreskog kredita i dokumentaciji potrebnoj za verifikaciju plaćanja u plaćanju „Službeni glasnik RS“, broj 65 od 15. jula 2026.
- PRAVILNIK o rokovima i podacima koje Uprava carina dostavlja poreskoj upravi u skladu sa Zakonom o porezu na uvoz izuzetno intenzivnih proizvoda. „Službeni glasnik RS“, broj 65 od 15. jula 2026.
Ovaj blog post ima informativni karakter i ne predstavlja pravni savet. Za specifične situacije konsultujte licenciranog savetnika za hemikalije ili pravnika specijalizovanog za hemijski regulatorni okvir.

Ostanite informisani
Dobijajte blog objave direktno na Vaš mail
Newsletter
Prijavite se kako biste dobijali vesti i blog objave u Inbox!
Hvala!
Uspešno ste se prijavili na našu mail listu.